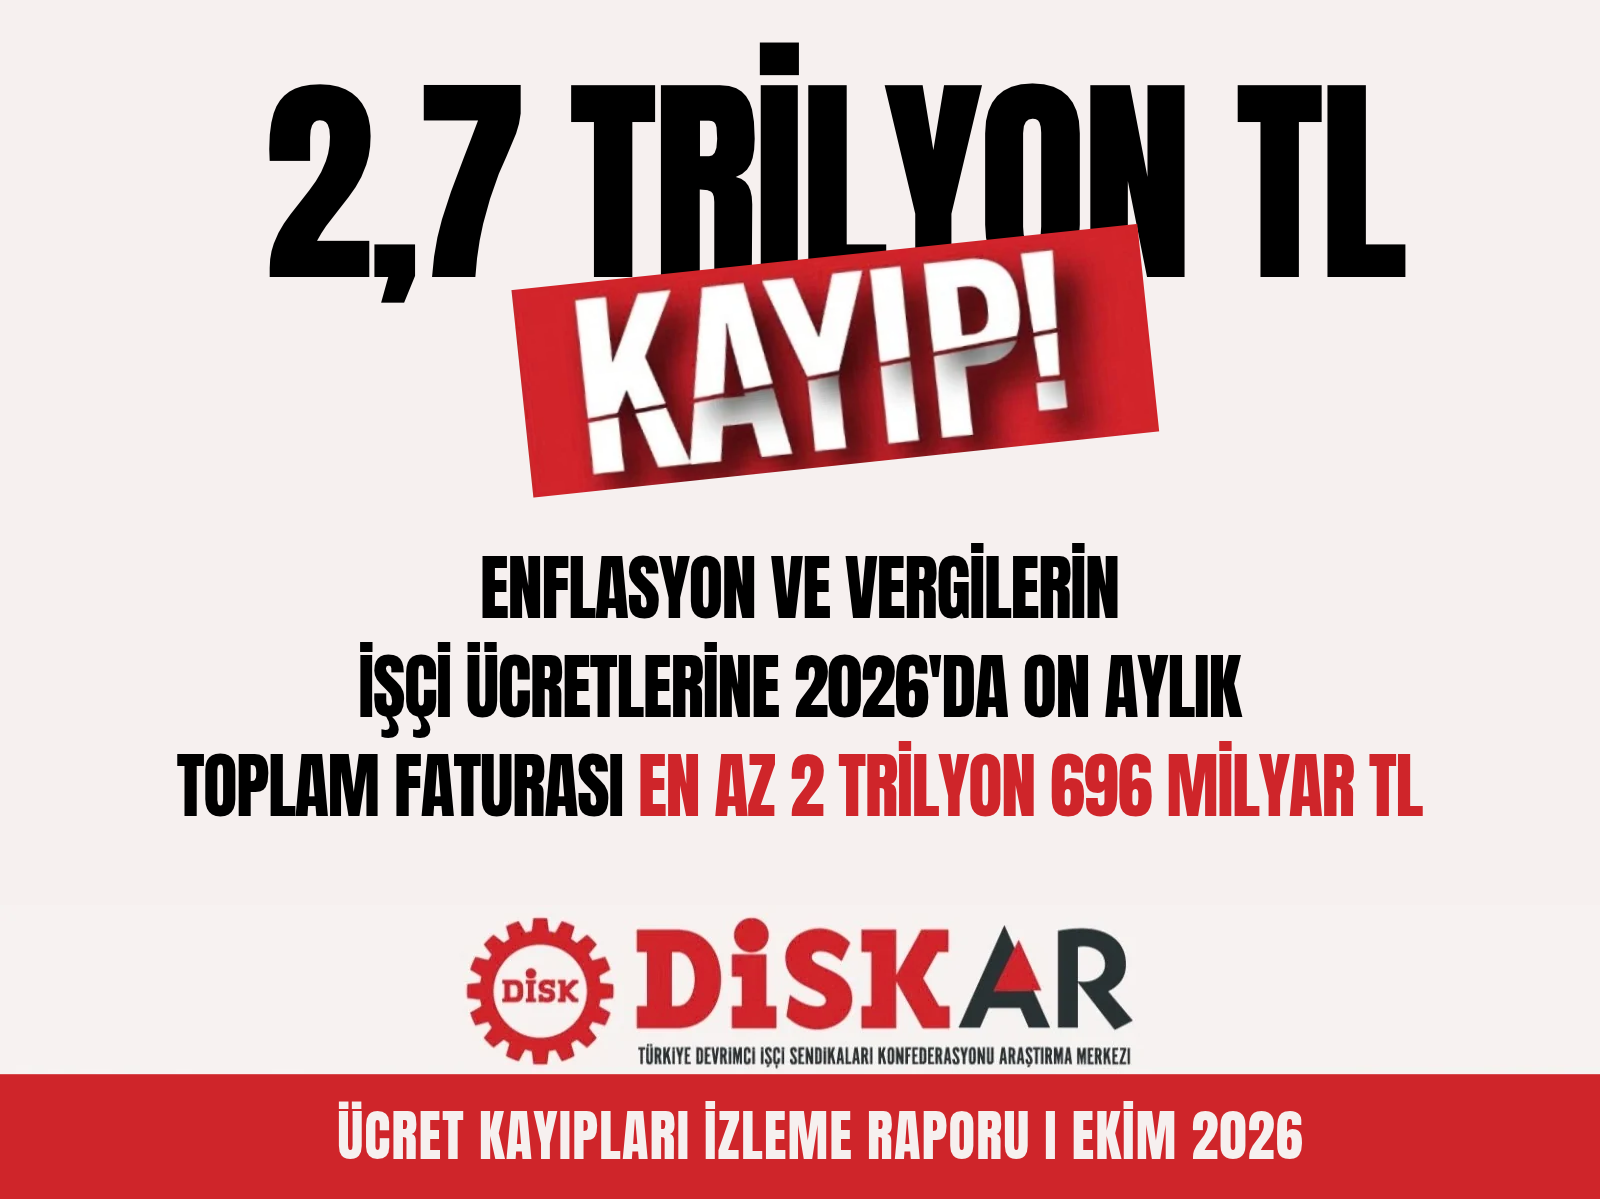
Enflasyon ile Vergilerin İşçi Ücretlerine On Aylık Toplam Faturası En Az 2 Trilyon 696 Milyar TL!
DİSK-AR Ücret Kayıpları İzleme Raporu (Kasım 2026) Yayımlandı!
- Yüksek enflasyon ile adaletsiz vergi ve kesintiler işçi ücretlerini eritmeye devam ediyor!
- Yılın onuncu ayında enflasyonun sadece sigortalı işçi ücretlerine birikimli toplam faturası 1 trilyon 478 milyar TL!
- Gelir ve damga vergilerinin toplam faturası 1 trilyon 218 milyar TL oldu!
- İşçilerin birikimli toplam vergi ve enflasyon nedeniyle kaybı, 2025’in ilk on ayına göre yüzde 45,5 arttı!
- İşçiler Ekim 2026’nın 16 gününü vergi, kesinti ve enflasyona çalıştı!
- Ortalama işçi ücretinin vergi ve enflasyon nedeniyle kaybı (kesinti hariç) Ekim 2026’da 24.245 TL olarak gerçekleşti!
- Asgari ücret yılın onuncu ayında 7.726 TL kaybetti!
- Ekim 2026’da asgari ücretin 1,5 katı ücretlerin yüzde 44,8’i, 2 katı ücretlerin yüzde 49,1’i, 2,5 katı ücretlerin yüzde 50,4’ü ve 3 katı ücretlerin yüzde 51,3’ü vergi, kesinti ve enflasyon sebebiyle eridi!
Rapora erişmek için tıklayınız.
Enflasyon ve adaletsiz gelir vergisi sistemi işçilerin net harcanabilir ücretlerinde ciddi erimelere yol açıyor. İşçi ücretlerindeki kayıplar tekil, bireysel bazda olduğu gibi toplam ve birikimli olarak da devasa boyutlara ulaştı. Sadece SGK kapsamındaki işçileri (17 milyonu aşkın) kapsayan araştırmamıza göre bir yandan enflasyon öte yandan artan gelir vergisi yükü nedeniyle harcanabilir ücretlerdeki nominal/parasal kayıp 2026’nın onuncu ayında da hızla devam ediyor.
Ücretlerin yaşadığı erimenin en büyük sebeplerinden biri hızla artan gelir vergisi yüküdür. Örneğin 2025 yılının ilk yarısında 48.210 TL, Temmuz-Eylül 2025’te 51.049 TL ve Ekim-Aralık 2025’te 50.380 TL brüt ücreti olduğunu kabul ettiğimiz bir işçi (sigortalılar için SGK verilerine göre ortalama ücret) Ocak 2025’te 3.000 TL gelir ve damga vergisi öderken eylül ayı itibarıyla bu miktar 7.557 TL oldu. İşçi başına gelir ile damga vergisi ve kesinti (sosyal güvenlik ve işsizlik sigortası primleri) toplamı Ocak 2025’te 10.231 TL iken Eylül, Ekim, Kasım ve Aralık 2025’te 14.883 TL olarak gerçekleşti. Önceki raporumuzda da ortaya koyduğumuz gibi 2025 yılında sigortalı işçilerin ücretinin birikimli toplam kaybı 2,5 trilyon TL’yi aştı. 2026 gelir vergisi tarife dilimlerinin yine bilinçli olarak az artırılması sonucu işçilerin kaybı büyüyecek. Bunun yanında devam eden yüksek enflasyon işçilerin ücretlerinde parasal kayıplar yaratmaya devam edecek.
Ocak-Ekim 2026 itibarıyla ortalama işçi ücreti brüt giydirilmiş olarak 66.576 TL olarak esas alındı. Bu ücret düzeyindeki vergi ve kesinti yükü brüt ücretin daha yılın dördüncü ayında ikinci ve sekizinci ayında üçüncü vergi dilimine girmesi sebebiyle, yılın onuncu ayında 19.905 TL olarak gerçekleşti. Ekim 2026’daki yüzde 27,52 oranındaki on aylık enflasyon da hesaba katıldığında ortalama işçi ücreti parasal olarak 14.326 TL daha gerilemektedir. Böylece işçinin 66.576 TL’lik brüt ücreti yılın onuncu ayında 34.231 TL kayıp yaşadı.
Toplam kayıp ise çok daha ürkütücü boyutlarda. Sadece sigortalı işçilerin on aylık enflasyon nedeniyle yaşadığı parasal kayıp Ekim 2026’da birikimli toplam (tüm sigortalı işçiler için) 1 trilyon 478 milyar TL’yi aşarken vergi kaynaklı birikimli toplam erime 1 trilyon 218 milyar TL oldu. Böylece ortalama kayıtlı işçi ücretlerini esas alarak yaptığımız hesaplamaya göre yılın onuncu ayında vergi ve enflasyonun 17 milyonu aşkın işçiye birikimli toplam kaybı en az 2 trilyon 696 milyar 156 milyon TL olarak gerçekleşti.
Araştırma kapsamında incelediğimiz vergi yüküne dolaylı vergiler (tüketim vergileri) dahil değildir. Tüketimden alınan vergiler alım gücünü eriten ve enflasyonu artıran bir diğer faktördür.
Yılın onuncu ayında birikimli olarak 2,7 trilyon TL’ye yaklaşan bu erime işçilerden varlıklı kesimlere ciddi bir gelir transferi anlamına geliyor. Enflasyon ve gelir vergisi adaletsizliği nedeniyle işçi sınıfının 2 trilyon 696 milyar liralık ücreti erimiştir. Enflasyon işçi sınıfını yoksullaştıran bir emme basma tulumbadır. İşçilerden alıp zenginlere kaynak aktarmaktadır. Öte yandan adaletsiz vergi sistemi gelir eşitsizliğini daha da derinleştirmekte ve ücret gelirleri üzerindeki yükü artırmaktadır. Günün sonunda işçilerin harcanabilir net ücretleri, enflasyon karşısında korunması gereken düzeyin hızla altına düşmektedir.